爱马仕称成衣业务收缩完全由中国需求疲软造成
作者 | Drizzie
当增长越来越依靠皮具,爱马仕其他业务的需求压力正在显现。
据时尚商业快讯,爱马仕今日最新公布2026年第三季度业绩,截至9月底的三个月,该集团收入按实际汇率计算增长5.5%至约41亿欧元,按固定汇率增长4.3%,远低于彭博一致预期的5.3%。
这是爱马仕自2020年初疫情导致全球门店关闭以来,最低的季度收入增速,引发市场对奢侈品市场的担忧。
今年前三季度,该集团累计收入按实际汇率增长2.9%至122.6亿欧元,按固定汇率增长5.5%,较上半年的6.1%有所放缓,汇率波动对前三季度收入造成约3.1亿欧元的负面影响。
此次值得关注的不仅是整体增长低于预期,成衣与配饰业务也在过去十年来首次出现季度下滑。
第三季度,作为集团第二大业务的成衣与配饰收入按固定汇率计算下滑2%至11.4亿欧元,占集团当季收入超过四分之一,成为拖累整体表现的重要因素,前三季度,该部门累计收入仅增长0.6%,增长已接近停滞。
爱马仕首席财务官Eric du Halgouet在媒体电话会上表示,成衣与配饰业务收缩完全是由中国需求疲软造成的,该部门在其他所有地区仍保持增长,他形容中国这一爱马仕最大单一市场目前“非常困难”,但强调集团仍对长期前景保持信心,并将继续在中国投资。
压力也不局限于成衣,第三季度,包含珠宝与家居的其他爱马仕业务收入下滑1.1%至4.9亿欧元,腕表下滑6%至约1.3亿欧元,丝绸与纺织品仅增长1.4%至2.1亿欧元,香水与美妆虽然增长7.5%,但收入规模很小约为1.3亿欧元,对集团整体增长的拉动有限。
从前三季度看,香水与美妆、腕表收入仍分别下滑0.7%和1.9%,多个品类缺乏增长动力,意味着爱马仕的品牌优势并未均匀转化为各部门的销售表现,集团对核心皮具业务的依赖进一步凸显。
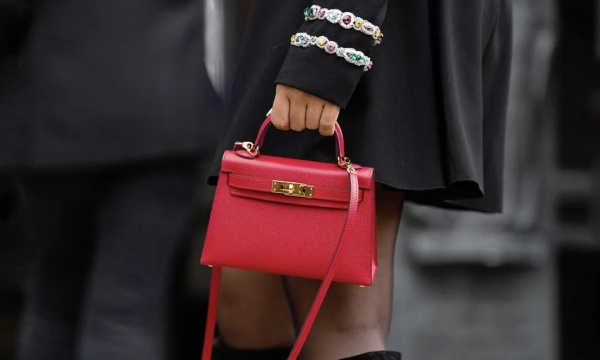
第三季度,皮具与马具收入按固定汇率计算增长10.8%至19.1亿欧元,占集团当季收入近一半,不过,这一表现需要结合爱马仕持续增加供应能力的背景理解。
该集团正在继续扩大皮具产能,位于法国吉伦特省Loupes的第25家皮具工坊已于4月启用,未来还将在三地增设工坊,Eric du Halgouet表示,未来几年,爱马仕仍将维持整体产量每年增加约6%的节奏。
对于长期受供给约束的皮具业务而言,持续扩产意味着更多产品能够进入市场,为收入增长提供支撑,尽管该集团并未披露当季皮具增长中销量、价格和产品组合各自的贡献,但是市场消息人士称,手袋放量是本季度爱马仕皮具保持双位数的重要支撑。
按地区看,中国所在的亚太市场收入按固定汇率计算与去年同期持平,为16.5亿欧元,低于市场预期的增长1.6%,占集团收入约四成。
前三季度,该地区累计收入增长1.6%,该集团表示韩国市场表现稳健,但中国市场整体表现与去年同期持平。
爱马仕仍在持续更新零售网络,今年4月,北京三里屯新店开业,香港圆方及台北复兴SOGO门店随后完成翻新扩建,高雄及成都太古里门店也分别于8月和9月重新开业,但目前看来,这些投入尚未带动区域业绩明显提速。
日本第三季度收入按固定汇率增长9.6%至约4亿欧元,美洲市场增长8.8%至约7.9亿欧元,均低于市场预期的11.2%和11%,欧洲收入增长7.2%至约11亿欧元,其中法国增长3.6%,法国以外欧洲市场增长9.5%,以中东为主的其他地区收入则下滑4.5%。
从最新财报来看,即使拥有强大的品牌溢价和相对稳定的高端客群,爱马仕也无法完全隔绝消费环境变化的剧烈影响。
在成衣增长接近停滞的背景下,爱马仕明年的创意布局也变得更加值得关注,爱马仕执行主席Axel Dumas在此次业绩公告中表示,新任男装创意总监Grace Wales Bonner设计的首个爱马仕男装成衣系列,以及由女装创意总监Nadège Vanhée推出的全新高级定制系列,将于2027年1月亮相。
两项动作分别指向新的设计表达与更高端的产品服务,Eric du Halgouet称全新高级定制系列有望给成衣系列带去光环效应,进而推动成衣系列的增长。
但创意投入与销售增长之间并不能在短期内画上等号,Grace Wales Bonner的首秀能否转化为持续的男装需求,高级定制能否强化品牌与高端客户的联系,并进一步带动其他品类购买,都需要时间验证。
爱马仕并非本轮财报季唯一交出低于预期成绩单的奢侈品集团。
此前于10月12日率先公布业绩的LVMH,第三季度收入为185.04亿欧元,有机增长1%,低于分析师预期的1.3%,也较第二季度的3%放缓。
作为集团增长与盈利核心的时装与皮具部门,有机收入下滑5%至82.45亿欧元,明显差于市场预期的下滑1.8%。
该部门第二季度曾恢复1%的有机增长,第三季度却重新转跌,说明此前出现的改善尚未形成稳定的复苏趋势。LVMH同时指出,中国市场第三季度的消费环境弱于此前,尤其季度初表现疲软,该集团亚洲市场当季有机收入下降5%,但这一地区数据并不等同于中国市场的降幅。
两家巨头面临的业务结构并不相同,LVMH的压力集中于时装与皮具这一核心部门,其多元化业务仍在提供缓冲,前三季度手表与珠宝、精品零售有机收入分别增长8%和6%,爱马仕则呈现另一种集中,仍能依靠皮具增长支撑整体业绩,但成衣及多个非皮具部门已经走弱。
但无论是依靠其他业务弥补核心部门下滑,还是依靠单一核心品类支撑集团增长,二者都呈现出宏观环境挑战下的被动处境,共同反映出中国需求仍然承压。
中国二手奢侈市场的快速增长,也正在让奢侈品牌进入一个不熟悉的市场环境。
据法新社10月18日报道,贝恩数据显示,中国二手奢侈品市场2025年增长15%至20%,二手交易正在成为奢侈品消费的重要组成部分,也让经典产品的流通价格与市场供需关系变得更加透明。
对于爱马仕而言,二手市场扩张带来的影响更为复杂,一方面,经典手袋在转售市场持续流通,可以延续产品的关注度,另一方面,当消费者能够接触到更多现货,并直接比较不同年份、成色和款式的价格,品牌所强调的稀缺性也会接受更直观的市场检验。
路透社援引多家二手经销商的说法称,Birkin在二手市场的供应增加,正在削弱部分稀缺性吸引力,对此,爱马仕首席财务官Eric du Halgouet回应称,Birkin的吸引力仍然“完好无损”。
爱马仕现在的最大挑战是,在恶化的宏观环境下如何既保住销售规模,又维持消费者对经典产品的渴望。
另外值得持续关注的是,在中国市场还未复苏的情况下,欧洲市场也面临不确定性,过去一周欧洲多地骚乱中奢侈品门店被抢,爱马仕认为现在还无法评估法国暴乱对品牌业绩的影响。
资本市场当前对爱马仕担忧加剧,瑞银近日将爱马仕评级下调至卖出,认为其盈利表现与宏观经济周期的关联正在增强,爱马仕相对估值溢价在约18个月内由接近100%收窄至约22%。
截至发稿,爱马仕今日开盘股价大跌8%至1251欧元,今年以来累计下跌40%,目前市值约为1316亿欧元。