全球奢侈品行业的增长正在降温,Prada集团也开始面临新的考验。
10月22日,Prada普拉达集团公布截至2026年9月30日止九个月未经审核业绩,期内集团收益净额达到45.41亿欧元,同比增长14.5%,按固定汇率计算增长11.6%,内生增长为3.5%,外汇波动对业绩造成约2.9个百分点的负面影响。
从表面数据看,Prada集团仍然保持两位数增长,但剔除Versace并表贡献后,集团内生增长为3.5%,这意味着增长的含金量与收入增速之间出现了明显差距。
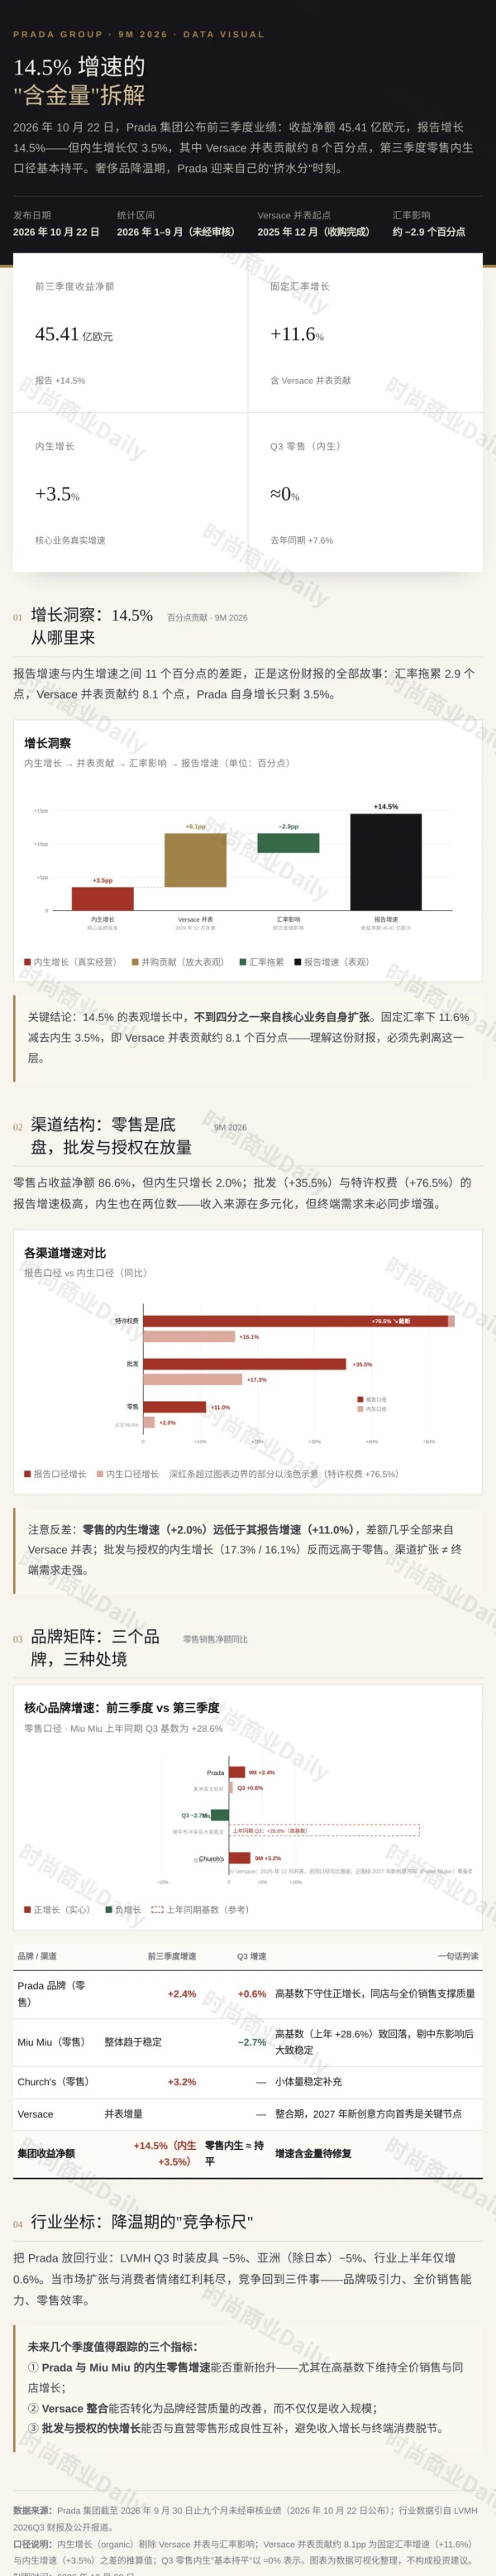
更值得关注的是,集团第三季度零售销售按内生口径基本持平,而去年同期仍录得7.6%的增长,核心零售业务正在从上半年的改善转向更为谨慎的增长阶段。
这不仅是Prada集团自身的问题,也折射出当前奢侈品行业的共同困境,当品牌不再能够轻易依靠市场扩张、消费者情绪回暖和爆款产品推动增长,真正的竞争开始回到品牌吸引力、全价销售能力以及零售效率。
前三季度,Prada集团零售销售净额同比增长11.0%,按内生口径增长2.0%,零售渠道占集团总收益净额的86.6%,仍然是最重要的收入来源。
批发销售净额同比增长35.5%,内生增长17.3%,主要受独立合作伙伴及免税渠道推动,特许权费收入同比增长76.5%,内生增长16.1%,眼镜及美妆业务成为重要增量。
这些数据说明,Prada集团并非完全依靠直营门店增长,批发与授权业务也在扩大收入来源,但不同渠道的增长并不意味着品牌终端需求同步增强,尤其在零售内生增长放缓的情况下,渠道扩张能否持续转化为高质量收入,仍需观察。
Versace的并表是理解本次业绩的关键,Prada集团于2025年12月完成对Versace的收购,因此2026年前三季度的集团收入包含了这一新品牌的贡献,而去年同期没有相同的并表基础,直接比较集团总收入会放大实际经营改善的幅度。
换句话说,14.5%的收入增长并不完全来自原有品牌的自然扩张,真正反映核心业务表现的内生增长只有3.5%。
这并不意味着收购缺乏价值,而是意味着Prada集团未来需要证明,Versace能够从新增收入来源逐步转变为具备持续增长能力的品牌资产。
从品牌表现看,集团旗下两大核心品牌正处于不同阶段。
Prada品牌前三季度零售销售净额同比增长2.4%,第三季度增长0.6%,美洲及亚太地区表现较好,欧洲与日本整体趋于稳定。
这一表现谈不上强劲,却体现出一定韧性,尤其是在去年同期增长基数较高的情况下,Prada仍维持正增长。
更重要的是,品牌增长受到同店销售和全价销售的支持,这意味着其经营重点并非单纯依赖折扣或渠道扩张,而是试图通过产品吸引力和零售执行改善销售质量。
不过,第三季度0.6%的增速也表明,Prada尚未建立足够强劲的增长动能,在行业整体需求承压的背景下,维持增长本身已经成为一项挑战。
前三季度,Miu Miu整体表现趋于稳定,第三季度零售销售同比下降2.7%,但由于其2025年同期曾增长28.6%,比较基数显著提高。
Prada集团表示,若剔除中东冲突带来的不利影响,Miu Miu第三季度表现大致稳定,零售指标仍然稳健。
因此,单季度下滑不能直接等同于品牌吸引力衰退,过去两年,Miu Miu凭借鲜明的设计语言、年轻化审美和强势产品表现,成为Prada集团最重要的增长引擎之一,然而,当高增长建立在爆款产品与快速提升的市场热度之上,下一阶段就需要把短期流行转化为稳定的消费需求。
值得关注的是,集团CEO Andrea Guerra强调Miu Miu 2027春夏系列获得高度积极的反响,中国消费者对Miu Miu的贡献仍是正增长。
当比较基数持续提高,增长速度自然会回归正常水平,真正的考验不是能否再次创造极高增幅,而是能否在热度下降后依然保持全价销售、消费者复购与稳定的零售表现。
Prada集团收购Versace后,市场关注的焦点不只是收入增加多少,更在于集团能否通过新的创意方向、产品调整和零售管理,重建这一意大利奢侈品牌的竞争力。
根据集团披露,Versace目前正围绕既定战略重点推进整合,重点在于管理品牌过渡,并为2027年全新创意方向的首次亮相做准备。
新任创意总监Pieter Mulier的加入,为品牌未来的产品与形象调整提供了新的变量,但创意更替并不意味着商业复苏会立即发生。
对于Versace而言,如何在保留品牌原有辨识度的同时,重新提升产品吸引力、全价销售能力与零售效率,才是决定其长期价值的关键。
Church’s则提供了相对稳定的补充,前三季度零售销售净额同比增长3.2%,尽管规模较小,但仍保持正增长。
把Prada集团的表现放回整个奢侈品行业,第三季度的零售放缓尤其值得关注,奢侈品市场的压力已经不再只是某个品牌或某个地区的问题,消费者需求、区域表现分化以及高基数正在共同影响行业增长。
在今天的财报发布会上,Prada集团表示对中国市场接下来仍将整合和关闭一部分布局不合理的门店,集团过去几年逐步与商场运营方建立信任关系,正获得更优质的铺位。
Prada集团的优势在于,旗下品牌拥有较强的设计辨识度,并且具备直营零售网络、制造能力与多品牌运营经验,但这些优势需要在更复杂的市场环境中接受检验。
未来几个季度,至少有三个指标值得持续跟踪。
第一,Prada与Miu Miu能否重新提高内生零售增速,尤其是在高基数下维持全价销售和同店增长。
第二,Versace整合能否逐步转化为更好的品牌经营表现,而不仅仅是集团收入规模的增加。
第三,批发与授权业务的快速增长能否与直营零售形成良性互补,避免收入增长与终端消费之间出现脱节。
奢侈品行业的下一轮竞争,不只是看谁的收入增长更快,而是看谁能在市场降温时,依然让消费者愿意按原价购买。