Asics必须证明自己不是因为恰好踩中了复古运动风潮而增长,而是真的建立了跨越不同消费周期的品牌吸引力,它过去依靠专业跑步建立品牌信用,现在依靠时尚化扩大消费边界,但时尚带来的增长未必拥有专业运动那样稳定的生命周期。
日本运动品牌 Asics亚瑟士日前公布2026财年前九个月业绩,营收与利润继续保持高速增长,但这份看似亮眼的成绩单并未获得资本市场认可,随着第三季度销售增速明显放缓,投资者开始重新审视这家过去两年全球运动消费市场最受追捧的品牌之一。
截至2026年9月30日的九个月内,Asics实现营收8051.54亿日元,同比增长28.8%,按固定汇率计算增长19.2%,营业利润1755.02亿日元,同比增长37.5%,归属于母公司股东的净利润1147.45亿日元,同比增长32.9%,营业利润率提升1.4个百分点至21.8%,上述主要指标均创同期历史新高。
然而,真正令市场不安的并不是前三季度的累计业绩,而是增长曲线正在发生变化。
数据显示,Asics第三季度单季营收约2700亿日元,同比增长21.8%,明显低于上半年32.7%的增幅,这意味着即便集团仍然保持两位数增长,其增长速度已经出现较为明显的回落。
11月13日,Asics在东京证券交易所遭遇大幅抛售,股价收盘下跌14.34%,报4180日元,单日下跌700日元,创下2024年8月以来最大单日跌幅,也是两年多以来最严重的一次下跌。
市场的担忧集中在两个方面,一方面是第三季度销售增速明显放缓,另一方面则是公司维持不变的全年盈利目标低于部分分析师预期。
Asics此前预计2026财年全年营收达到1.05万亿日元,同比增长29.5%,营业利润达到1950亿日元,同比增长36.8%,归属于母公司股东的净利润达到1200亿日元,同比增长21.6%。
但根据市场数据,分析师对全年营业利润的一致预期约为1997.2亿日元,高于公司给出的1950亿日元,这意味着即便Asics的利润仍在快速增长,管理层给出的业绩目标也未能满足市场更高的期待。
对于第三季度增速放缓,Asics管理层给出的解释是,部分批发渠道订单提前至第二季度确认,导致第三季度的销售表现受到时间因素影响,公司认为目前对后续销售仍有较好的可见度,并对实现全年营业利润目标保持信心。
Asics首席执行官广田康人表示,日本入境旅游需求依然非常强劲,接下来还有黑色星期五等重要销售节点,公司相信能够实现全年营业利润目标。
从业务结构来看,Asics目前并不存在明显的品类增长危机,反而正在形成跑步性能产品、复古运动时尚以及高端生活方式消费之间的多元增长格局。
前三季度,Performance Running跑步性能产品销售额同比增长15.8%,SportStyle复古运动系列增长70%,Onitsuka Tiger鬼塚虎增长34.6%,其中SportStyle已经成为集团最重要的增长引擎之一。
值得注意的是,SportStyle的增长不仅来自传统跑步消费者,也来自运动时尚消费群体对复古鞋款的持续追捧,GEL-1130、GEL-NYC和GEL-KAYANO 14等产品持续贡献销售,集团也在通过新款产品扩大这一品类的增长空间。
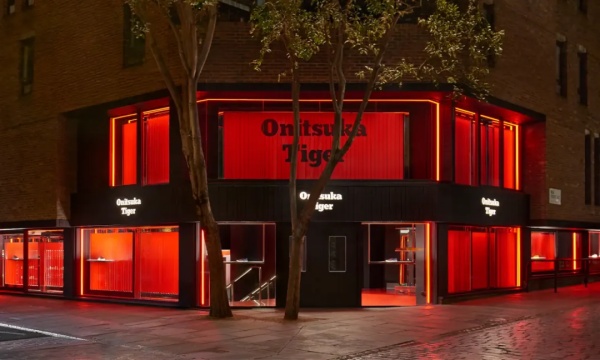
与此同时,Onitsuka Tiger正在从日本旅游消费中的热门品牌,逐渐发展为具有全球影响力的时尚业务,前三季度该品牌实现销售额1344.74亿日元,品类利润率达到39.4%,成为集团盈利能力最强的业务之一。
区域市场同样保持增长,大中华区销售额同比增长28.2%,欧洲增长37.3%,北美增长25.5%,日本市场增长24.2%,其中鬼塚虎受益于入境游客消费,欧洲和北美则主要受到SportStyle业务扩张带动。
从这些数据来看,Asics的增长基础仍然相当扎实,问题在于资本市场已经不再满足于增长本身,而是开始追问增长能否继续加速。
过去两年,Asics股价累计上涨数倍,投资者愿意给予其更高估值,很大程度上是因为公司同时拥有专业跑步市场的产品竞争力,以及SportStyle和Onitsuka Tiger带来的时尚消费增长,这种双轮驱动使其在Nike、Puma等传统运动品牌增长承压时显得格外突出。
但当市场已经提前计入相当高的增长预期,任何增速放缓都会被迅速放大,尤其是当公司没有进一步上调全年业绩目标时,投资者自然会重新评估此前建立在高增长基础上的估值。
更值得关注的是,Asics在11月13日公布业绩的同时,还发布了截至2029年的中期经营计划,提出集团销售额达到1.5万亿日元的目标,并计划通过股东回报和增长投资继续扩大业务规模,Onitsuka Tiger也预计于2027年1月调整为独立子公司。
这意味着Asics正在从一家依靠专业跑步产品增长的运动品牌,向拥有运动性能、时尚消费和全球品牌运营能力的综合性集团转型。
但转型越成功,市场对它的要求也会越高。
Asics现在面对的真正考验,不是能否继续增长,而是能否在已经拥有较高市场预期的情况下,找到下一轮足以支撑增长的动力,跑步市场的热度能否持续,SportStyle能否避免流行周期的反转,以及Onitsuka Tiger能否从旅游消费红利走向更稳定的全球品牌消费。
从这个角度看,14.34%的股价跌幅并不意味着Asics的经营基本面已经发生逆转,而是资本市场开始对它的增长质量和未来空间提出更严格的要求,当一家公司的增长已经成为市场共识,增长本身就不再足够,真正昂贵的是持续超越预期的能力。