定位不能代替持续经营
作者 | Drizzie
当奢侈品不再保证增长,商场必须自己寻找答案。
据时尚商业快讯,太古地产日前公布2026年第三季度营运数据,北京三里屯太古里前三季度零售销售额大涨59.8%,上海兴业太古汇增长52.6%,成为集团内地零售组合中表现最突出的两个高端商场。
其他成熟商场项目也保持增长,成都太古里、上海前滩太古里前三季度零售销售额分别增长11.3%和10.2%,广州太古汇增长3.8%,香港零售物业同样改善,太古广场、太古城中心及东荟城名店零售销售额分别增长14.8%、2.3%和14%。
在奢侈品集团接连公布第三季度业绩,行情依然疲弱的背景下,三里屯太古里和兴业太古汇却走出了截然不同的增长曲线,成为太古地产在低迷周期手下两张新招牌,这无疑令市场感到好奇。
如果把时间往前拨几年,市场对三里屯太古里的判断,远没有今天这样乐观。
三里屯太古里从来不缺知名度,也不缺年轻人,作为长期占据北京潮流中心位置的商场,它需要解决的是如何将城市影响力转化为更完整的高端零售生意。
2022年,三里屯太古里启动新一轮战略升级,以北区改造和品牌组合调整为核心,同时优化南区与西区。
这轮调整回应了品牌对定制化零售空间的需求,以及消费者对多元体验的期待,南区继续增加年轻化潮流品牌,北区则不只更换几个品牌,而是彻底重新规划空间,让奢侈品牌有条件开出区别于普通商场门店的旗舰店。
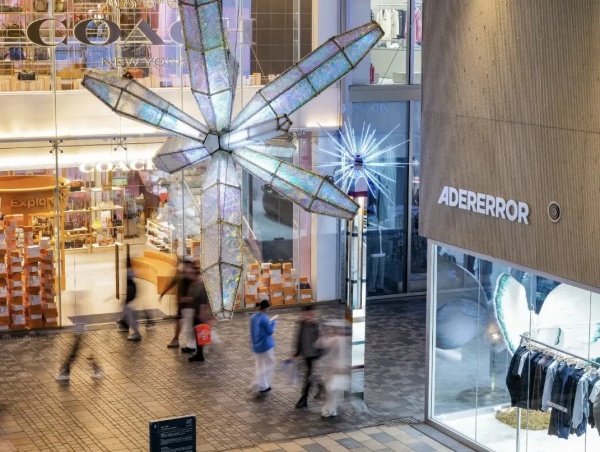
北京三里屯太古里南区集聚年轻潮流品牌
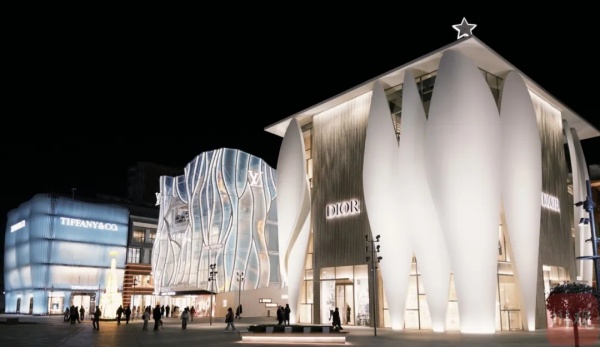
直到2025年末,这轮调整才进入集中兑现阶段,北京迪奥之家、北京三里屯太古里路易威登之家、蒂芙尼旗舰店等相继揭幕,迪奥之家引入中国首家迪奥先生餐厅,路易威登之家带来北京首家Le Café Louis Vuitton,品牌提供的内容开始超出商品本身。
2026年1月,太古宣布北区近一半商业空间完成焕新及品牌阵容优化,同年4月,爱马仕北京三里屯专卖店正式开幕,这是爱马仕自1997年以来在北京开设的第四家专卖店,也是国内罕见的五层独立建筑。
随着Dior、LV、Tiffany和爱马仕等旗舰空间陆续落地,三里屯太古里的高端品牌集群进一步成形。对三里屯太古里而言,今天的高增长并非突然等来了一波奢侈品行情,而是此前数年空间改造与品牌调整的成果,开始集中反映在经营表现上。
更容易被忽视的是,南区的热闹与北区的高端定位,并不会自然形成合力。年轻人愿意来,不等于奢侈品牌就能卖得好,北区拥有奢侈品牌也不意味着它已经成为高净值消费者的优先选择。
如何让不同客群在同一家商场被粘合在一起,更考验着三里屯太古里日复一日的能力和核心稳定性。
相比之下,兴业太古汇的等待更长。
2017年,由香港兴业国际与太古地产联合开发的兴业太古汇在南京西路商圈开幕。凭借太古的高端商业经验,以及项目自身的规模和区位,该商场原本被寄予厚望,却始终没有迅速进入上海一线奢侈品商场之列。
南京西路不缺高端商场,附近的上海恒隆广场已经建立起成熟的奢侈品牌体系,对品牌而言,进入一个新商场,需要的不是开发商履历,而是这里能带来什么不同的生意。
兴业太古汇早期的品牌组合覆盖奢侈品牌、高街时尚、美妆香氛与汽车等多个领域,品牌选择有不少,主线却不够清楚。
2022年,兴业太古汇启动新一轮升级,此后三年,巴黎世家旗舰店、IWC万国表全新概念店,以及杰尼亚全球首家ZEGNA CAFFÈ等陆续进入,品牌开始尝试更有辨识度的零售形式。
2023年,巴黎世家巨型围挡在社交媒体走红,吸引游客前来拍照,2024年,品牌围挡后开出近千平方米的旗舰店。这说明实际上早在路易号到来之前,兴业太古汇已经开始借助品牌的空间表达,获得超出日常购物的注意力。
真正将这家商场推到聚光灯下的,是2025年6月揭幕的LV路易号,这座集精品店、展览与餐饮于一体的巨轮形概念空间,让兴业太古汇拥有了鲜明的城市地标。消费者可以为购物而来,也可以只是参观拍照或体验餐饮,品牌接触消费者的起点被提前到了进入门店之前。
从巴黎世家围挡与旗舰店到路易号,兴业太古汇的转变有一条清晰的路径,并非突然被一艘船救活,而是在多年调整之后,终于有一个商场将此前积累的变化放大。
如今,劳力士旗舰店开幕,Gucci围挡已经引发市场关注,Dior可能加入的消息也仍待进一步确认,兴业太古汇仍在补强奢侈品牌阵容,过去不够清楚的高端定位开始变得清晰。
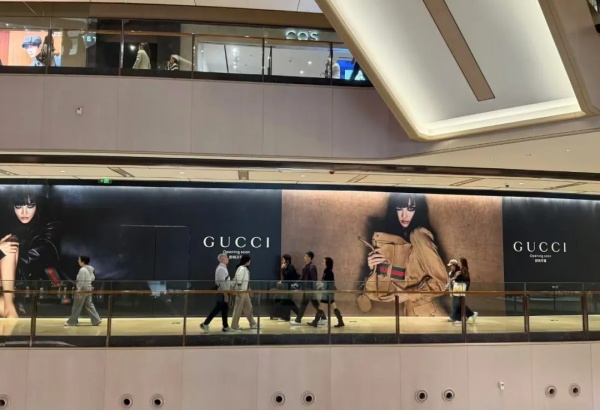
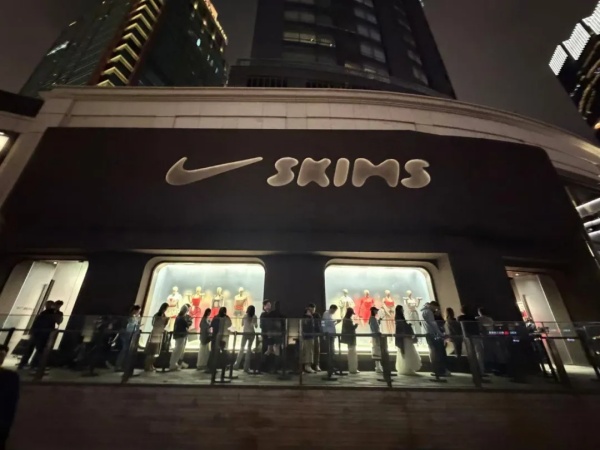
上海兴业太古汇Gucci围挡和NikeSkims新店
变化并不只发生在奢侈品领域,耐克与金卡戴珊推出的独立品牌NikeSKIMS位于兴业太古汇的新店开业后出现排队现象,Fabrique、ZHIZHI等新兴本土服饰品牌也取得可观的生意表现,这些品牌处于不同品类和价格带,说明消费者来到这里的理由正在变多。
事实上,运动时尚、新兴本土服饰与国际奢侈品牌,未必对应几组互不相干的消费者。
买奢侈品的人也会买本土品牌,减少手袋预算的人,仍然可能为运动和日常穿着花钱。兴业太古汇过去的多元组合,有时意味着定位尚未完成,如今随着高端品牌阵容补强,多元组合却开始成为优势。
三里屯太古里原本拥有潮流影响力,需要补强高端消费,兴业太古汇拥有区位和日常客流,需要建立鲜明的品牌定位,它们用不同方式调整了多年,最终都在奢侈品行业尚未解冻时,等到了自己的收获期。
但这还没有完全回答,为何品牌承压,商场却能增长,高端商场的业绩过去很容易用奢侈品景气度解释,品牌销售向好,商场随之受益,若品牌进入调整,商场也承受压力,这种关系至今仍然成立,却已经不足以解释商场之间的差距。
三里屯太古里的优势,是将年轻潮流与高奢旗舰店集群放进同一个商业体系,南区的潮流品牌与日常消费维持到访基础,北区的奢侈品牌门店则强化高端消费目的地的地位。一部分进取型中产消费者减少购买奢侈品,不等于他们失去了对时尚和品牌的兴趣,他们仍然消费,只是在重新分配预算。
即使暂时不买奢侈品,也还有理由回来,才是商场需要建立的能力。
兴业太古汇也在形成这种能力,路易号提供了鲜明的到访理由,NikeSKIMS、Fabrique等品牌则带来不同的消费需求。一个地标可以让消费者来一次,商场还需要依靠品牌组合、服务和持续运营,让他们愿意再来。
兴业太古汇的另一个条件,是它没有脱离城市日常。与路易号同步发生的事地铁13号线南京西路站5号口被迁移至商场入口,地铁连接带来高频人流,地铁廊商业部分以及吴江路的餐饮街区生活提供日常到访理由,张园则增加游客和文化活动。
地铁人流当然不等于奢侈品客户,游客也未必当场购物,但当品牌需要重新争取消费者时,一个能够让人自然经过、愿意停留的环境,对于正在争夺消费者时间的高端商场愈发重要。
奢侈品过去习惯让消费者主动寻找自己,今天却越来越需要主动进入消费者的生活。
太古多年调整的价值,也正在这里显现,市场喜欢用耐心解释太古,但等得久不代表一定能等来增长。三里屯太古里和兴业太古汇如今的逆势增长,关键不在于坚持了多久,而是坚持期间改了什么,包括品牌组合是否形成主线,空间能否承接更高规格的旗舰店,以及商场与周边街区有没有建立联系。
值得关注的是,同属太古地产的前滩太古里,面对的是另一道题。
2021年开幕的前滩太古里作为太古旗下唯一一个开业即拥有强大奢侈品牌阵容的商场,拥有罕见的高起点,不需要重复兴业太古汇漫长的高端定位确认过程。
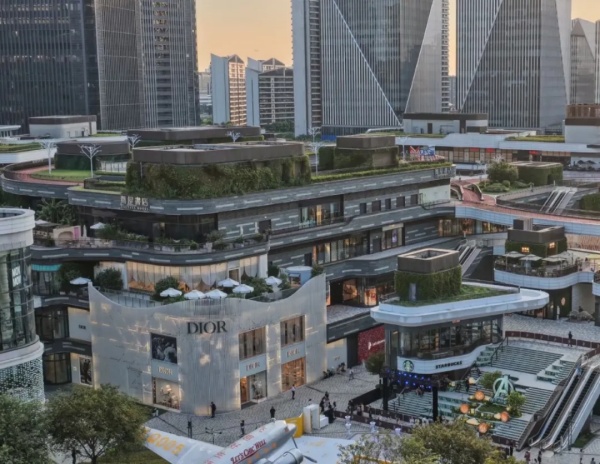
上海前滩太古里开业至今已5年
如今它正进入新的阶段,当品牌相对齐全,商场需要持续经营会员和提高复购,让消费者在新鲜感过去之后仍然愿意回来。
兴业太古汇还可以从品牌补齐和定位升级中获得增量,前滩太古里则需要证明,在完整阵容之后,通过运营还能做出多少增长。同一家开发商,项目所处的阶段不同,增长来源也不会一样。
兴业太古汇的变化,也让同处南京西路商圈的上海恒隆广场面对新的竞争环境。
恒隆多年建立的南京西路核心地理位置优势,以及与奢侈品牌的深厚关系,不会因为一个新地标出现而消失,但当一个拥有多元客流的商场开始补强奢侈品牌阵容,恒隆面对的就不只是外围的热闹,对手已经进入它最有优势的领域。
在此环境下,恒隆要做的绝非复制路易号,而是如何在保留高端定位的同时,为消费者增加新的到访理由。
恒隆三期已于9月开幕,新增约4300平方米商业空间、Art Pavilion户外休闲空间以及屋顶花园,在以往的纯奢侈品零售之外提供了更丰富的体验。
此外,本周五即将举行的恒隆Home to Luxury店庆,对恒隆而言是一个重要考验节点,去年老铺黄金门店开业叠加店庆其他活动,支持商场期内取得约50%的销售增长,形成较高基数压力。但今年恒隆也持续调整品牌组合,在老铺黄金之外引入ICICLE之禾,GIADA也计划于本周五正式开业。
这些动作说明,恒隆对高端消费的理解也在变得更加灵活,本土品牌、生活方式品牌与不同品类,都可以为既有客户提供新的消费内容,也为商场带来不同人群。
奢侈品定位依然是优势,但高端定位不能代替持续经营。
今天市场已经不能简单地将兴业太古汇与恒隆划分为一个负责吸引年轻人,另一个负责服务高净值客户。兴业太古汇需要把城市注意力转化为更稳定的高端消费,恒隆则需要在成熟的奢侈品体系之外,增加品牌组合与体验的弹性,双方都在补强过去相对欠缺的能力。
太古这份业绩并不证明两个商场完全跑赢同行,因为前三季度零售销售额的高增幅,不等于原有店铺的同店增长,更不能直接推导为同等幅度的租金和利润增长,新店开业与原有品牌改善分别贡献多少,仍需更长时间观察。
但至少可以看到,在同一个尚未解冻的行业里,商场自身的调整已经能够拉开差距,春天不是等来的。