时尚商业Daily / 11月11日
美国运动品牌集团Deckers Brands日前公布截至2026年9月30日的2027财年第二季度财务业绩,集团净销售额同比增长3.5%至14.81亿美元,按固定汇率计算增长2.8%,但这一表现低于市场此前约15.1亿美元的预期,也成为集团近年来少见的营收不及预期的季度。
相比集团整体表现,旗下跑步品牌HOKA的增长放缓更值得关注,第二季度HOKA净销售额同比增长6.8%至6.772亿美元,低于上年同期的6.341亿美元。
这是HOKA品牌连续第二个季度增速跌至个位数,此前2027财年第一季度HOKA销售额同比增长7.7%,而在2025财年和2026财年,其全年增速分别达到24%和15.9%,增长曲线正在发生陡峭下滑。
更重要的是,增长放缓已经开始影响Deckers对HOKA未来的判断,公司将2027财年HOKA全年销售增长预期从此前的低双位数下调至高个位数。
这意味着曾经支撑Deckers业绩增长的重要引擎,正在从高速扩张进入更需要证明产品竞争力和市场需求的阶段。
该集团整体的全年业绩预期也随之下调,Deckers目前预计2027财年净销售额为57亿至57.25亿美元,低于此前预期的58.6亿至59.1亿美元,调整幅度约1.7亿美元。
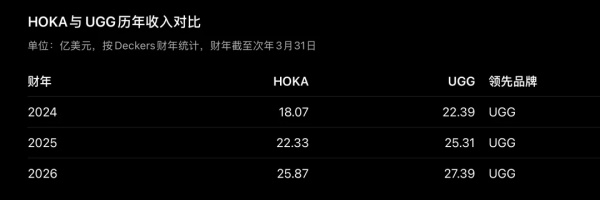
从品牌结构来看,HOKA已经不再是Deckers唯一的增长支柱,集团另一核心品牌UGG第二季度净销售额同比增长3.5%至7.864亿美元,规模已经超过HOKA,而集团其他品牌销售额则同比下降54.3%至1700万美元,品牌组合之间的增长差异进一步扩大。
值得关注的是,HOKA曾经在2025和2026财年第四季度单季度收入上超过UGG,但还没有完成全年规模的超越。
渠道表现同样释放出值得警惕的信号,Deckers第二季度批发渠道收入同比增长5.5%至10.93亿美元,但直接面向消费者的收入同比下降1.8%至3.875亿美元,可比销售额下降6.4%,这意味着集团的增长更多依赖批发渠道,而直营端的消费表现正在承压,至少从集团整体数据来看,消费者在品牌自营渠道中的购买意愿并不强。
管理层将业绩压力归因于消费环境变化,首席执行官Stefano Caroti在财报中表示,集团在充满挑战的消费环境下,通过严格的市场管理和费用控制实现了高于预期的盈利表现,管理层同时指出,美国运动鞋服市场促销活动在整个季度持续增加,越来越多消费者倾向于等待折扣,而Deckers仍希望坚持正价销售。
不过,消费环境并不是全部原因,产品本身也出现了需要重新审视的问题,管理层承认HOKA在2026自然年对Transport、Kawana等部分鞋款的更新,没有完全达到消费者和零售合作伙伴的预期,这意味着品牌的增长压力不仅来自市场竞争和消费意愿,也来自产品创新能否持续制造购买理由。
这实际上触及了HOKA过去几年高速增长背后的核心问题,品牌依靠厚底缓震技术、专业跑步形象以及从跑步场景向日常生活方式的延伸,迅速完成了从专业运动品牌到大众消费品牌的跨越,但当品牌规模不断扩大,早期产品带来的新鲜感逐渐消退,消费者开始拥有更多选择,增长便不能再简单依靠品类扩张和品牌热度维持。
从行业竞争来看,HOKA面对的也不再是一个缺乏竞争者的市场,On昂跑、ASICS亚瑟士、New Balance以及传统运动巨头都在争夺专业跑步与日常运动生活方式市场,消费者可以选择的品牌越来越多,曾经能够支撑溢价的技术标签和设计风格,也需要不断通过新产品重新证明自身价值。
Deckers第二季度还有一个值得注意的细节,集团第二季度收到4600万美元关税净退款及300万美元相关利息,对毛利率和营业利润率带来约310个基点的正面影响,税后增加每股收益约0.28美元,全年指引也计入了约0.52美元的关税退款收益,因此不能简单将盈利增长理解为品牌经营能力同步增强。
对于Deckers而言,真正需要回答的问题已经不只是HOKA还能不能保持增长,而是当一个品牌从高速扩张走向成熟阶段,它是否还能持续创造新的产品需求,在竞争加剧和消费者更加谨慎的环境下维持溢价,让消费者在不打折的情况下继续选择自己。
HOKA的问题,可能不是增长变慢,而是过去那套增长逻辑正在失去效率,当专业运动品牌越来越多,消费者也越来越理性,品牌需要重新证明的就不只是技术和舒适度,而是为什么下一双鞋仍然应该选择它。
这也是Deckers此次下调全年预期真正值得关注的地方,市场正在重新评估HOKA未来的增长质量,而不仅仅是它过去创造过多快的增长。
截至美股昨日收盘,Deckers股价下跌0.71%至89.79美元,目前市值约为119亿美元。