时尚商业Daily / 11月11日
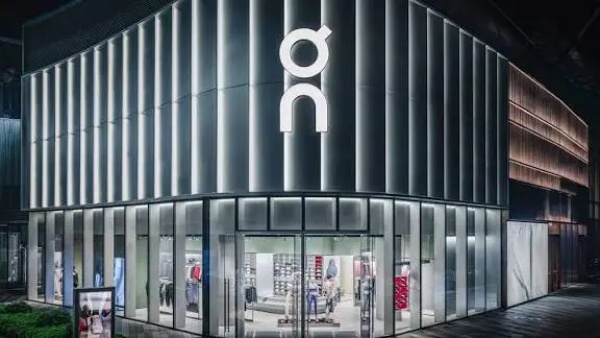
瑞士高端运动品牌 On Holding昂跑正在遭遇一个颇为微妙的时刻。
一边是创纪录的季度营收、历史最高毛利率,以及持续扩大的服饰业务,另一边却是财报公布后股价大幅下挫,市场并没有因为一份看似亮眼的成绩单而给予品牌更多奖励。
据时尚商业快讯,昂跑公布截至2026年9月30日的第三季度业绩,集团净销售额同比增长17.2%至9.314亿瑞士法郎,首次突破单季度9亿瑞士法郎大关,按固定汇率计算增长17.8%,净利润同比增长36.9%至1.628亿瑞士法郎。
然而,财报公布后,昂跑美股股价盘中跌幅一度超过8%,反映出投资者对这份成绩单的审视已经不再停留于营收和利润增长本身。
真正引发市场担忧的,是利润增长背后的质量,本季度昂跑毛利率达到72.6%,创下品牌历史最高水平,但其中包含5250万瑞士法郎的美国关税退款,剔除这一一次性因素后,实际毛利率为66.9%,虽然仍高于去年同期的65.7%,但与72.6%的数字相比,显然需要更加谨慎地看待。
调整后的EBITDA利润率同样呈现类似情况,报告口径为27.6%,剔除关税退款后为21.9%,这意味着本季度部分利润改善来自外部政策因素,而非全部来自经营效率的提升,这也是资本市场没有完全接受昂跑这份成绩单的重要原因。
更值得关注的是,昂跑的营收增长虽然保持双位数,但核心市场的增长动能已经出现分化。
第三季度,美洲市场净销售额同比增长12.4%至4.901亿瑞士法郎,仍然是集团最大的收入来源,但增速低于欧洲、中东及非洲市场的17.9%,更明显落后于亚太市场的31.1%。
其中,美洲市场占集团季度收入的一半以上,其增长速度变化对于昂跑整体业绩具有重要影响。
渠道表现也出现值得关注的差异,DTC直营业务收入同比增长25%至3.933亿瑞士法郎,占集团总收入42.2%,批发业务则增长12.2%至5.382亿瑞士法郎,虽然直营业务仍在扩张,但市场此前对其增长速度的预期更高,部分分析师预期增幅达到33%左右,实际表现未能满足更高的市场预期。
由分析人士表示,对于一家长期强调高端定位和直营渠道价值的运动品牌而言,直营增长速度不仅关系到收入规模,也直接影响品牌对终端价格、消费者关系以及利润空间的控制能力。
当然,昂跑并非没有新的增长引擎。
服饰业务成为本季度最亮眼的板块,净销售额同比增长38.7%至6950万瑞士法郎,配饰业务也增长39.2%,鞋履业务则增长15.4%,达到8.437亿瑞士法郎。
这意味着昂跑正在尝试摆脱单纯依靠高性能跑鞋驱动的增长,逐步向覆盖运动、生活方式以及服饰消费的综合品牌转型。
尤其是与Zendaya合作的服饰系列,正在帮助品牌进入更广泛的文化消费场景,但服饰业务目前占集团收入的比例仍然有限,距离真正改变集团收入结构还有一段距离。
区域市场方面,亚太仍然是昂跑增长最快的市场,第三季度收入达到1.899亿瑞士法郎,同比增长31.1%,其中中国、日本及其他亚洲市场的需求持续提供增长动力。
对于昂跑而言,中国市场的重要性不仅在于新增销售额,更在于其能否在竞争激烈的高端运动消费市场中,建立超越专业跑步圈层的品牌影响力。
在全年业绩指引方面,昂跑并未上调销售增长目标,仍预计2026年固定汇率口径净销售额增长处于20%以上的低双位数区间,对应当前汇率下全年收入约34.7亿至35.6亿瑞士法郎。
公司将剔除关税退款后的全年毛利率预期从至少65%上调至约66%,但调整后EBITDA利润率预期仍维持在19.5%至20%之间。
这组指引传递出一个信号,昂跑仍然相信自己的增长故事,但对于未来利润率进一步改善的速度,并没有给出更激进的承诺,从某种程度上说,昂跑正在经历从高增长品牌向成熟商业公司的转变,如何摆脱平庸是个很大的挑战。
过去,资本市场愿意为它的品牌势能、产品创新以及快速扩张支付溢价,但随着收入规模不断扩大,投资者开始要求品牌证明自己不仅能够持续卖出更多产品,还能够在更大的经营规模下保持定价能力、渠道效率和利润增长,这也是昂跑当前面临的真正考验,当一家公司的增长已经不再稀缺,市场自然会开始追问增长的成本,以及增长最终能够留下多少利润。
截止昨日美股收盘,昂跑股价大跌7.5%至34.7美元,目前市值约为116亿美元,较巅峰时期缩水了三分之一。