Zara母公司Inditex公布2026财年上半年业绩,受旗下主要品牌销售增长、线上线下一体化运营以及门店效率提升推动,集团2月至7月实现销售额197.55亿欧元,同比增长7.6%,按恒定汇率计算,销售增幅则达到9.2%。
净利润达到29.80亿欧元,同比增长6.8%,创集团半年度历史新高。
与此同时,该集团第三季度开局保持较快增长,8月1日至9月7日,Inditex销售额按恒定汇率计算同比增长9%,显示新一季秋冬系列在欧洲高温天气、消费环境复杂以及去年同期基数走高的情况下,仍获得消费者认可。
集团上半年毛利润达到约115.96亿欧元,同比增长8.3%,毛利率为58.7%,较上年同期提升40个基点,EBITDA为55.13亿欧元,同比增长7.8%,自由现金流则接近翻倍,达到约22.99亿欧元。
换言之,Inditex并非单纯依靠多卖货推动收入增长,其利润和现金创造能力也在同步改善。
不过,利润增速仍然低于收入增速,市场关注的一个因素是成本压力,中东局势导致运输及部分投入成本上升,第二季度毛利率为56.7%,低于部分分析师预期,也成为财报公布后Inditex股价一度承压的重要原因。 从品牌组合看,Inditex旗下六大核心品牌均实现正增长。
其中,Zara仍然是绝对核心,连同Zara Home和价格更具竞争力的Lefties,三大品牌上半年销售额合计达到约137.83亿欧元,与此同时,Bershka、Stradivarius和Pull&Bear的增长势头也相当突出,三者在半年末的销售额均已超过10亿欧元。
这一变化值得关注,过去市场谈论Inditex,往往主要聚焦Zara,但近年来集团正在逐渐形成更加多元的品牌矩阵,Zara继续承担全球规模化增长的核心角色,而Bershka、Stradivarius、Pull&Bear等更加年轻化的品牌,则在年轻消费者群体中承担新的增长任务。
与此同时,Inditex还在扩大价格带覆盖,集团正将旗下更低价品牌Lefties进一步推向英国,并计划进入德国市场,以吸引更加注重价格的消费者。
这意味着Inditex正在试图解决一个长期存在的战略问题,在维持Zara品牌调性的同时,通过不同品牌覆盖更广泛的消费人群。
从区域来看,欧洲仍然是Inditex最大的收入来源。
上半年,欧洲(不含西班牙)贡献集团51.5%的销售额,美洲占17.9%,西班牙本土占15.6%,亚洲及其他地区约占15%,也就是说,欧洲市场依然贡献超过一半的集团收入,但美国的重要性正在快速提升。
最新消息显示,Inditex已经把美国视为下一阶段重点增长市场,集团计划在丹佛、菲尼克斯和匹兹堡等城市布局新的Zara门店,同时在纽约扩张Massimo Dutti和Bershka,截至2027年底,集团计划完成约20个美国市场扩张项目。
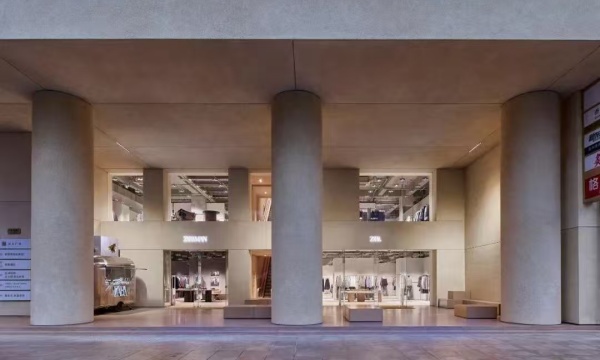
Inditex的门店策略正在发生一个非常明显的变化,关掉更多小店,留下更大的店。
截至7月底,集团全球门店数量为5444家,同比减少84家。
但门店数量下降,并不意味着集团正在收缩实体零售,恰恰相反,Inditex正在通过旗舰店升级、搬迁和扩容提升整体销售面积。集团预计2026年全年营业面积将增加约5%。
从长期变化来看,这一战略更加明显,自疫情前以来,Inditex全球门店数量下降约27%,但销售面积仅减少约7%,这意味着集团正在用更大的旗舰店替代大量小型、低效率门店。
这背后的逻辑,是实体店已经不再只是一个卖衣服的地方。
在Inditex的全渠道体系中,大型门店既承担销售功能,也承担品牌展示、消费者体验以及线上订单履约等功能,线上下单、门店自提、门店库存支持线上订单等模式,使实体门店逐渐成为集团数字化零售网络的一部分,这也是为什么Inditex可以在门店数量持续下降的同时,继续增加实体零售投资。
与依赖纯线上流量的快时尚平台相比,Inditex的一个重要优势在于其庞大的实体网络与数字系统已经深度融合,门店本身也可以成为区域仓储和订单履约节点。
这种线上与线下的融合,让Inditex能够更快地感知消费者需求,并利用门店网络提高库存周转效率,这也是其面对Shein、Temu等数字原生竞争者时的重要优势之一。
在门店升级、物流基础设施以及企业设施改造方面,Inditex仍然保持较高投资强度。
集团此前计划2026年资本开支约23亿欧元,并在最新规划中追加约2亿欧元,用于企业设施等方面的现代化改造,使全年投资规模达到约25亿欧元,相比之下,这一投资规模明显高于不少传统服装零售竞争者。
投资方向并非简单扩大门店数量,而是集中于三个方面,而首当其冲的是升级大型旗舰店。
如果把时间拉长来看,Inditex目前的战略已经与传统快时尚集团存在明显区别。
传统快时尚模式往往强调快速开店、扩大覆盖面,再通过规模推动收入增长,Inditex现在则越来越强调单店效率、品牌体验、数字化能力和供应链速度。
该集团全球门店从2019年的7490家下降到5444家,但销售面积降幅远小于门店数量降幅,这实际上体现了Inditex从门店数量驱动向门店生产力驱动的转变。
这套逻辑也解释了为什么集团仍愿意在实体零售上投入巨资,对Inditex而言,实体店并不是数字化时代的负担,而是全渠道体系的重要基础设施。
从长期视角看,市场仍然认可Inditex的经营韧性。公司市值近期一度超过法国奢侈品集团爱马仕,反映出投资者对其盈利能力、现金流和全球扩张潜力的高度评价。
可以说,Zara不再单纯依靠更快上新和更多开店取胜,而是将竞争优势延伸到供应链、门店效率、线上线下一体化、品牌矩阵和全球选址能力。