北京三里屯太古里零售暴涨60%
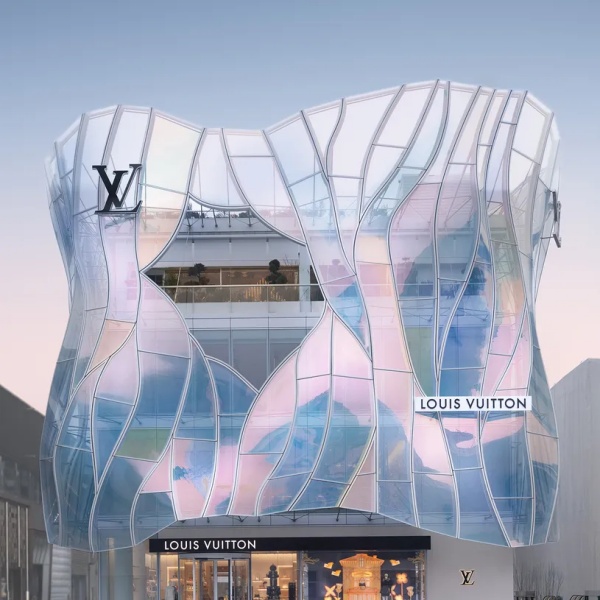
太古地产日前公布2026年第三季度营运数据,旗下内地及香港核心商业项目整体出租率保持稳健,但零售表现出现明显分化。
内地市场方面,北京三里屯太古里前三季度零售销售额同比大涨59.8%,出租率达100%,上海兴业太古汇增长52.6%,出租率97%,成都太古里增长11.3%,上海前滩太古里增长10.2%,广州太古汇出租率维持100%,零售销售额同比增长3.8%。
香港市场方面,太古广场、太古城中心及东荟城名店仓出租率均达到100%,前三季度零售销售额分别增长14.8%、2.3%和14%。
办公楼业务则继续承压,香港太古广场出租率97%,太古坊整体出租率90%,续租及新租租金分别下跌12%和14%,反映香港办公楼市场仍处于调整期。
新项目方面,集团持续推进北京太古坊、广州聚龙湾太古里、西安太古里及上海太古源等项目,进一步扩大在内地核心城市的商业布局。
Balenciaga迎来首位女性创意总监
法国奢侈品集团开云集团日前正式宣布,伦敦设计师 Martine Rose 出任 Balenciaga 全新创意总监,将于11月16日正式履职,工作地点设于巴黎,她也将成为品牌历史上首位女性创意总监。
开云集团首席执行官 Luca de Meo 与 Balenciaga 总裁 Gianfranco Gianangeli 均表示,Martine Rose 的创作理念与品牌突破传统、大胆创新的基因高度契合,有望进一步拓展品牌与新一代消费者之间的连接。
值得注意的是,Martine Rose 曾在 Demna 执掌 Balenciaga 早期担任男装顾问,参与塑造品牌标志性的超大廓形与做旧复古风格,她于2007年创立同名品牌,以松弛的都市街头美学和无性别剪裁著称,曾与 Supreme、Nike、Clarks 等品牌展开合作。
目前,Martine Rose 同名品牌在全球拥有约200家零售合作渠道,SKP、Dover Street Market 均有销售,不过,受合作方 Tomorrow 集团经营动荡影响,其原定于2026年推出的秋冬系列被迫暂停生产。
大中华区增长32.5%,加拿大鹅打开全季增长空间
Canada Goose加拿大鹅日前公布截至2026年9月27日的2027财年第二季度业绩,品牌全球营收同比增长5.9%至2.74亿加元,其中亚太市场表现突出,大中华区营收同比大增32.5%,成为品牌增长的重要引擎。
Canada Goose董事长兼首席执行官Dani Reiss表示,第二季度业绩体现出品牌正朝着更加多元化、更具韧性的方向发展,公司将继续提升品牌文化影响力,推动生活方式品类增长,并巩固盈利基础。
分区域来看,亚太市场第二季度营收达到9,750万加元,同比增长23.1%,主要受直营渠道与集团采购业务共同推动,其中集团采购业务受益于发货节奏提前,以及海南和韩国市场增长,直营渠道则在实体门店 和电商业务方面均实现增长。
大中华区表现尤为亮眼,营收同比增长32.5%,中国大陆市场的品牌认知度、向往度及购买意向等关键指标均有所提升,显示品牌在当地市场的消费者吸引力持续增强。
在业务战略方面,Canada Goose正持续拓展跨季节产品矩阵,提升品牌的四季适宜性。第二季度,服装、风衣及雨衣夹克品类均实现同比双位数增长,生活方式类产品也获得市场积极反馈,进一步推动业务结构趋于均衡。
品牌推出的全新品牌平台Natural Intelligence,围绕工艺、功能性及人与自然的联系展开品牌叙事,并通过营销活动和探索体验强化品牌形象。
渠道及运营方面,第二季度直营渠道营收同比增长2.7%,门店转化率、单件平均营收及客单量均有所改善,库存周转率同比提升8%至1.0倍。本季度公司净新增2家专门店,截至季末全球专门店达到94家,同时完成旗下Baffin业务出售,进一步聚焦核心战略重点。
安德玛跌入低谷
美国运动品牌 Under Armour安德玛日前公布截至9月30日的2027财年第二季度业绩,季度营收12亿美元,同比下跌7%,净亏损收窄至42.5万美元,调整后业绩实现盈亏平衡,财报公布后股价盘前一度大跌11%,最终收跌5.04%,报5.09美元。
分业务看,北美与国际市场同步走弱,批发收入下滑6%,DTC直营收入下滑8%,其中电商跌幅达12%。服装、鞋类及配饰收入分别下滑6%、11%和7%,仅橄榄球鞋、HeatGear及Core Vanish系列实现双位数增长。
创始人兼首席执行官 Kevin Plank 正主导品牌深度重组,包括削减50%的SKU、淘汰60%的物料,并将青少年服饰业务转为授权经营,同时借助AI缩短产品开发周期,推动新品上市及全价销售。
截至目前,公司重组成本累计达2.8亿美元,预计年底将升至3.05亿美元,集团同时下调毛利率改善预期,维持全年营收中个位数下滑、调整后营业利润1.4亿至1.6亿美元的指引。
第三方机构 GlobalData 与 Telsey 均对品牌复苏前景持谨慎态度,认为产品对消费者的吸引力仍然不足,加之近三年营收持续萎缩,Under Armour 的复苏之路可能比预期更加漫长。
鞋履增长超20%Coach正重写增长逻辑
在 Tapestry 集团2027财年第一季度财报电话会上,管理层重点强调 Coach 鞋履业务的增长潜力,该板块营收同比增长超过20%,贡献品牌整体增量的6%,主要由 Margot 女鞋系列及球鞋品类驱动。
集团首席执行官 Joanne Crevoiserat 将鞋履视为 Coach 的重要增长机会,品牌总裁 Todd Kahn 则表示,鞋履业务仍处于发展早期,也是One Coach战略的重要载体,旨在打通正价店与奥莱渠道,实现统一的品牌形象与全渠道经营。
其中,Soho 球鞋通过全渠道统一定价取得显著成效,不仅吸引男性消费者成为 Coach 新客,也带动部分消费者进一步购买皮具产品,管理层认为,鞋履还能够提升直营渠道客单件数,拓展欧洲等市场的批发业务,并凭借较高盈利能力推动跨性别客群扩张。
业绩方面,剔除已剥离的 Stuart Weitzman 后,Tapestry 集团第一季度营收19亿美元,同比增长12%,净利润3.6亿美元,核心品牌 Coach 营收17亿美元,同比增长16%,Kate Spade 则仍处于调整期,收入下滑10%, 集团同时上调全年营收指引至85亿至86亿美元,预计同比增长6%至7%。
Zara把股价推上历史新高,创始人身家破千亿欧元
Zara母公司 Inditex 集团股价于2026年11月5日创下上市以来历史新高,盘中最高触及60.64欧元,收盘报60.06欧元,首次站上60欧元关口,单日上涨1.69%,盘中市值一度突破1890亿欧元。
股价上涨也推高了主要股东身家,创始人 Amancio Ortega 持股对应市值盘中超过1120.6亿欧元,其女儿 Sandra Ortega Mera 持股价值一度达到95.4亿欧元,集团非执行主席 Marta Ortega Pérez 及首席执行官 Óscar García Maceiras 的持股价值也同步增长。
从市场表现看,Inditex 盘中高点较此前8月创下的历史纪录上涨2.05%,较2025年末收盘价上涨7.63%,较去年同期上涨26.49%,不过,股价已接近分析师一致目标价,仅剩约0.55%的空间,短期进一步上涨空间受到关注。
别人忙着打折,Ralph Lauren却连续38个季度涨价
在多家奢侈品集团面临增长压力的行业环境下,美国奢侈生活方式集团 Ralph Lauren 交出超出市场预期的季度业绩,并上调全年业绩指引,展现出较强的抗周期能力。
本季度集团营收22亿美元,同比增长9%,按固定汇率计算增长10%;净利润同比大涨43%至2.966亿美元,摊薄后每股收益4.87美元,调整后每股收益4.64美元,均显著超出分析师预期,财报发布当日,公司股价受科技股整体下跌拖累回落7.4%,市值仍维持在约227亿美元。
分地区看,亚洲成为最大增长引擎,按固定汇率计算收入增长28%至5.71亿美元,北美增长6%至8.85亿美元;欧洲受夏季客流疲软影响,仅增长3%至6.96亿美元。
渠道方面,Ralph Lauren 的直营业务持续提升价格质量,平均零售单价连续38个季度实现增长,本季度上涨9%,全价销售占比进一步提高,奥莱门店也逐步摆脱依赖折扣的经营模式,转向更精品化的消费体验。
管理层强调,集团并不追求短期爆发式增长,而是优先建立长期用户忠诚度,并明确表示不会将中国市场过去季度35%的高增长视为常态,尽管欧洲市场环境仍然艰难,公司仍计划持续投入门店与营销,以争取更大市场份额。
基于本季度表现,集团将2026财年全年固定汇率营收增长预期从此前的5%至6%上调至6%至7%。
Armani不卖了,家族继承人更倾向IPO
据知情人士透露,在创始人 Giorgio Armani 离世后,Armani 家族继承人更倾向于推动集团通过 IPO 上市,而非整体出售给大型奢侈品集团。不过,家族目前仍在推进少数股权出售的前期谈判。
投行对 Armani 集团的估值介于50亿至70亿欧元之间,若交易最终落地,有望成为近十年来奢侈品行业规模最大的交易之一,知情人士指出,集团目前并不存在迫切的财务压力,因此家族更希望通过分阶段引入外部资本,为未来上市保留空间。
针对首批约15%的股权,Armani 家族已与多家潜在投资方展开磋商,并考虑将股份拆分出售给不止一家投资者,以避免单一战略股东取得主导地位,若未来选择 IPO,Armani 基金会则需要维持至少30.1%的持股比例。
根据 Giorgio Armani 生前遗嘱,继承人必须在其去世后的12至18个月内处置约15%的集团股权,预计最后期限为2027年3月,第二阶段则有两种选择,一是向同一买家进一步出售30%至54.9%的股份,二是推动集团上市。
值得注意的是,Giorgio Armani 在遗嘱中曾明确列出欧莱雅、依视路陆逊梯卡及 LVMH 等企业,作为优先考虑的潜在收购方。
潘多拉不再只靠串饰赚钱,第二增长曲线浮出水面
丹麦珠宝品牌 Pandora潘多拉日前公布2026年第三季度业绩,实现营收66.94亿丹麦克朗,同比增长6.8%,有机增长6%,同店销售增长4%。营业利润达10.64亿丹麦克朗,同比增长20.9%,营业利润率提升至15.9%,净利润为5.17亿丹麦克朗,同比增长5.7%。
不过,前三季度集团整体营收为210.22亿丹麦克朗,同比增长仅1.6%,累计净利润同比下滑2.5%,全年盈利仍面临压力。
分区域看,全球四大市场均实现同店正增长,其中亚太表现最为突出,营收同比增长25.4%,同店销售增长20%,日本贡献了集团近一半的整体同店增量。欧洲、中东及非洲仍是集团最大收入来源,北美则扭转上季度下滑趋势,实现3%的同店增长,拉美同店增长6%。
中国市场方面,集团未单独披露销售数据,但持续推进渠道优化,过去12个月,中国净关闭68家概念店,集团计划2026年全年在中国净关闭约25家概念店,经营重心逐步从门店扩张转向存量门店效率提升。
从产品结构看,占集团收入74%的核心串饰业务同店仅增长1%,其中标志性 Moments 系列下滑1%。相比之下,占收入26%的 Fuel for More 新兴业务板块同店增长9%,Timeless 与 ESSENCE 系列均实现13%的增长,成为新的增长动力。
基于第三季度表现,Pandora 上调2026年全年指引,预计有机销售增长2%至3%,营业利润率达到22.5%至23%,并进一步公布2027年利润率目标。不过,10月同店销售增速已回落至1%,主要受到主动减少促销活动影响,剔除相关因素后底层增长趋势约为3%,第四季度表现仍存在不确定性。
与此同时,Pandora 正加快推进镀铂金珠宝转型,试点市场反馈积极,计划于2027年大规模落地。集团未来将进一步加大设计创新、品牌营销及门店体验投入,通过拓展产品风格和消费场景,吸引更多元化的消费群体。
中国市场增长9%,雅诗兰黛重新押注中国
雅诗兰黛集团日前公布截至9月30日的2027财年第一季度业绩,集团净销售额达37亿美元,同比增长7%,高于市场预期的36.4亿美元,调整后摊薄每股收益为72美分,较去年同期的32美分大幅增长,也超出分析师预期的51美分。集团同时上调2027财年全年业绩指引。
分品类看,香水成为集团最大增长引擎,净销售额同比大涨20%,Le Labo、Tom Ford、Jo Malone London 等多个品牌均实现双位数增长。护肤业务增长4%,主要由 La Mer 与 The Ordinary 拉动,彩妆业务仅增长1%,MAC 表现亮眼,但雅诗兰黛主品牌仍然承压,护发业务则基本持平,The Ordinary 的增长抵消了 Aveda 的下滑。
集团首席执行官 Stéphane de La Faverie 表示,香水业务增长主要受益于产品创新,以及 TikTok Shop 带动的年轻消费群体扩张,彩妆仍是集团需要改善的业务板块,而 Aveda 面临的供应链问题预计将在第二财年第二季度末得到解决。
分地区看,美洲及欧洲、中东市场有机销售额均增长4%,亚太市场增长10%,主要受亚洲旅游零售业务带动。其中,中国大陆市场有机销售额增长9%,管理层表示,中国已发展成为成熟的美妆消费市场,集团正进一步加大投入,争取市场份额。
文章来源于微信公众号:时尚商业Daily ID:FashionBusinessDaily