创造回忆正在变得比拥有物品更加重要
作者 | Drizzie
奢侈品市场正在经历一场奇怪的分流。
根据贝恩与意大利奢侈品行业协会Altagamma发布的最新研究,2026年全球个人奢侈品市场规模预计达到3670亿欧元,按固定汇率计算增长2%至4%,经历连续两年的轻微收缩后终于恢复增长,但市场消费者人数却从去年的3.3亿降至3.15亿。
与之形成对照的是,涵盖商品、服务与体验的广义奢侈消费市场,消费者总数仍稳定在约4.5亿人,市场规模预计达到1.52万亿欧元,到2035年有望扩大至2.2万亿至2.6万亿欧元,年均增长4%至6%。
3.15亿人与4.5亿人并非两组彼此独立的消费者,而是不同统计范围下的消费人群,而两组数据的变化揭示了一个关键趋势是,消费者并没有全面退出奢侈消费,而是开始重新分配预算。
个人奢侈品市场增长乏力,并不能完全归因于财富缩水或消费信心不足,当消费者把钱从手袋转向高端酒店,他们并非一定失去了购买能力,而是对什么值得花钱有了不同判断。
这种调整尚未结束,贝恩预计2027年个人奢侈品市场最可能的增长区间为0%至4%,恢复增长之后,行业仍然存在再次停滞的可能。
贝恩全球时尚与奢侈品业务负责人Claudia D’Arpizio将这一趋势概括为,创造回忆正在变得比拥有物品更加重要。
报告显示,包含私人飞机和游艇等领域的奢华体验相关市场,2026年销售额预计达到5330亿欧元,增长2%至4%,其中高端餐饮预计增长5%,奢华邮轮增长7%。
这对传统奢侈品牌提出了一个过去不必如此直接面对的问题,一只手袋和一次旅行正在争夺同一笔可自由支配的预算。
今年,游客在个人奢侈品上的支出基本持平,市场主要依靠本地消费者支撑,贝恩合伙人Federica Levato指出,游客仍然愿意为体验和情感付费,但在香榭丽舍大街或蒙特拿破仑大街的旗舰店外排队,已经不再是他们想要留下的旅行记忆。
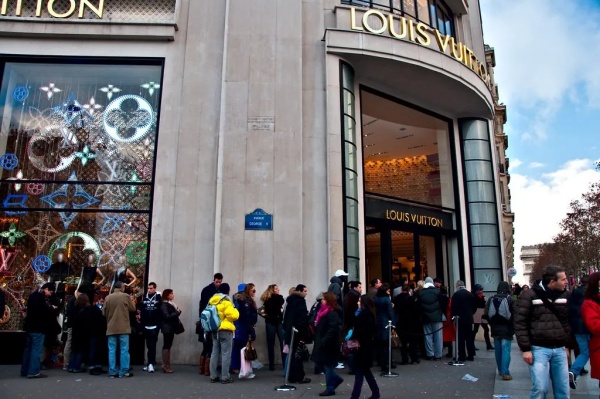
奢侈品门店排队已经不是人们想要留下的旅行记忆
长久以来,奢侈品牌主要需要说服消费者,为什么应该选择自己的产品,如今它们还需要解释为什么消费者应该把旅行中的时间和预算留给购物。
当人们开始更加重视生活质量,商品本身就不再天然拥有预算优先权。
贝恩数据显示,2022年至2025年间,个人奢侈品行业消费者人数已减少7000万,今年又流失约1500万。
连续收缩的客户基础意味着,即使销售额恢复增长,也不能直接理解为品牌重新获得了更广泛消费者的认可,行业首先止住的是销售额下滑,而不是消费者离开的趋势。
尤其值得注意的是,个人奢侈品消费者减少,并不代表所有客群都在同步退出市场,贝恩指出,今年个人奢侈品市场恢复增长主要依靠高端客户增加支出,抵消向往型消费者减少带来的影响。
品牌之间的表现进一步说明了这种分化,近四分之三的顶级奢侈品牌实现增长,而超过60%的入门级奢侈品牌出现下滑。
高净值消费者仍然具备消费韧性,但曾经支撑行业扩大客户基础的中产和向往型消费者,正在重新衡量购买奢侈品的必要性。
品牌过去几年的定价策略,也让这一问题更加突出,Federica Levato指出,疫情后的繁荣期内,品牌大幅提价,却没有带来相应的产品改善,现在不得不付出更多努力,重新争取已经离开的消费者。
现在看来,宏观环境只能解释部分压力,消费者是否有能力购买,与他们是否认为值得购买,是两个不同的问题。
今年品牌通过控制成本保护利润率,同时继续投入门店运营、产品质量和客户关系,行业盈利能力大致持平,但成本管理能够帮助品牌稳定经营,仍然无法代替产品重新建立吸引力。
这种变化也直接反映在品类表现上,2026年珠宝预计增长8%至10%,成为个人奢侈品市场表现最好的品类,眼镜预计增长4%至6%,腕表增长3%至5%,美妆增长2%至4%。
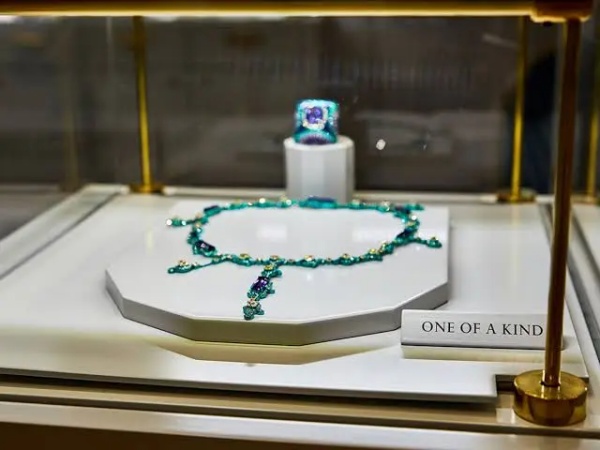
贝恩预测2026年珠宝品类增长8%至10%
相比之下,成衣预计仅增长1%至3%,皮具介于持平与增长2%之间,鞋履则可能下滑3%至5%,受到提价及相邻品类竞争的影响。
当部分消费者减少对手袋和服装的购买,珠宝却仍然获得增长,说明奢侈消费没有失去物质属性,而是消费者对不同商品的价值判断正在发生变化。
消费者并未以同样的方式削减所有商品预算,品牌也不能再默认不同品类都能承受同样的溢价,珠宝即使增长,也不等于可以简单接替皮具成为行业新的增长答案,而是说明品牌必须重新证明每一种商品的购买理由。
Altagamma汇集多家机构分析师及行业伙伴判断发布的2027年行业共识预测,珠宝将增长6%,美妆增长5%,腕表增长3%至5%,成衣增长3%,皮具增长2%至5%,鞋履则有望恢复2%的增长。
这些预测显示,传统时尚品类可能逐步改善,但尚未出现全面反弹的预期,即使鞋履从下滑转为增长,皮具恢复一定增速,增长最快的仍然是珠宝。
对于依赖手袋和鞋履的品牌而言,市场回暖只能提供更好的经营条件,不能代替品牌自身解决产品与价格之间的关系。
区域市场的表现同样说明类似的问题,按固定汇率计算,贝恩预计2026年美洲个人奢侈品市场增长7%至9%,欧洲增长1%至3%,中国内地则下滑1%至3%。
中国市场上半年受春节消费带动表现相对积极,但下半年转弱,美妆和珠宝相对坚挺,腕表与时装表现较弱,本土品牌则继续受益于文化认同与消费偏好的变化。
中国市场的问题不仅是消费者减少支出,还有预算在不同品牌、品类和消费场景之间重新分配,即使市场需求有所改善,国际奢侈品牌也不能默认自己会按照过去的比例获得增长。
对于2027年,Altagamma行业共识预测中国市场有望恢复1%的增长,但考虑到房地产市场困难及本土品牌持续发展,判断仍然谨慎。
欧洲预计增长3%,北美增长5%,后者将更多依靠富裕客户,包括二线城市的高净值人群,向往型消费者仍然较为脆弱。
其他市场中,印度预计增长6%,中东增长4%至5%,不含中国和日本的亚洲其他地区预计增长4%,拉丁美洲增长4%,日本则视日元汇率与旅游消费情况,预计增长2%至5%。
Altagamma还预计,2027年行业息税折旧摊销前利润有望增长5%,主要由销售额有机增长和成本优化推动,而不是销量显著增加。
换言之,利润改善未必伴随着更广泛的消费回归,行业可能先恢复盈利,再等待客户基础企稳。
成熟代际消费者的潜力有望进一步释放
这种变化让品牌重新思考更长期的增长来源,贝恩在报告中将长寿趋势视为未来的重要机会。
随着人们拥有更活跃健康和更长寿的生活,沉默的一代、婴儿潮一代与X世代的消费潜力有望进一步释放,目前这三代消费者合计贡献约45%至55%的奢侈消费。
过去几年,时尚行业习惯将年轻消费者视为增长的主要来源,但年龄并不是判断消费潜力的唯一标准,消费者在不同人生阶段拥有不同需求,品牌需要理解这些变化,而不是将年轻化当作一套可以复制的增长方案。
Federica Levato也指出,消费者在不同价格带看重的价值并不相同,在奢侈品中寻找创意与传承,在高端品牌中关注价格可承受性和品牌吸引力,在运动服饰与快时尚中则更加重视性能和便利,与此同时,高端品牌和运动品牌也在向更高价格带拓展。
奢侈品牌面对的竞争因此来自两个方向,一边是其他商品品牌争夺购买预算,另一边是与体验服务争夺消费者对理想生活的定义。
这并不意味着每个奢侈品牌都应该开酒店或做餐厅,消费者已经在用更宽的标准衡量一笔支出,他们购买的不只是身份和拥有感,也包括获得陪伴感和健康承诺,以及对于如何使用自己时间的新鲜认识。
3.15亿人与4.5亿人之间的差距,提醒行业的是,奢侈生活的想象力正在远远超出个人奢侈品目前覆盖的范围。
奢侈生活的市场仍在扩大,传统奢侈品牌却需要重新争取自己在其中的位置。